Comment fonctionne un paiement par carte au Canada : les acteurs d’une transaction
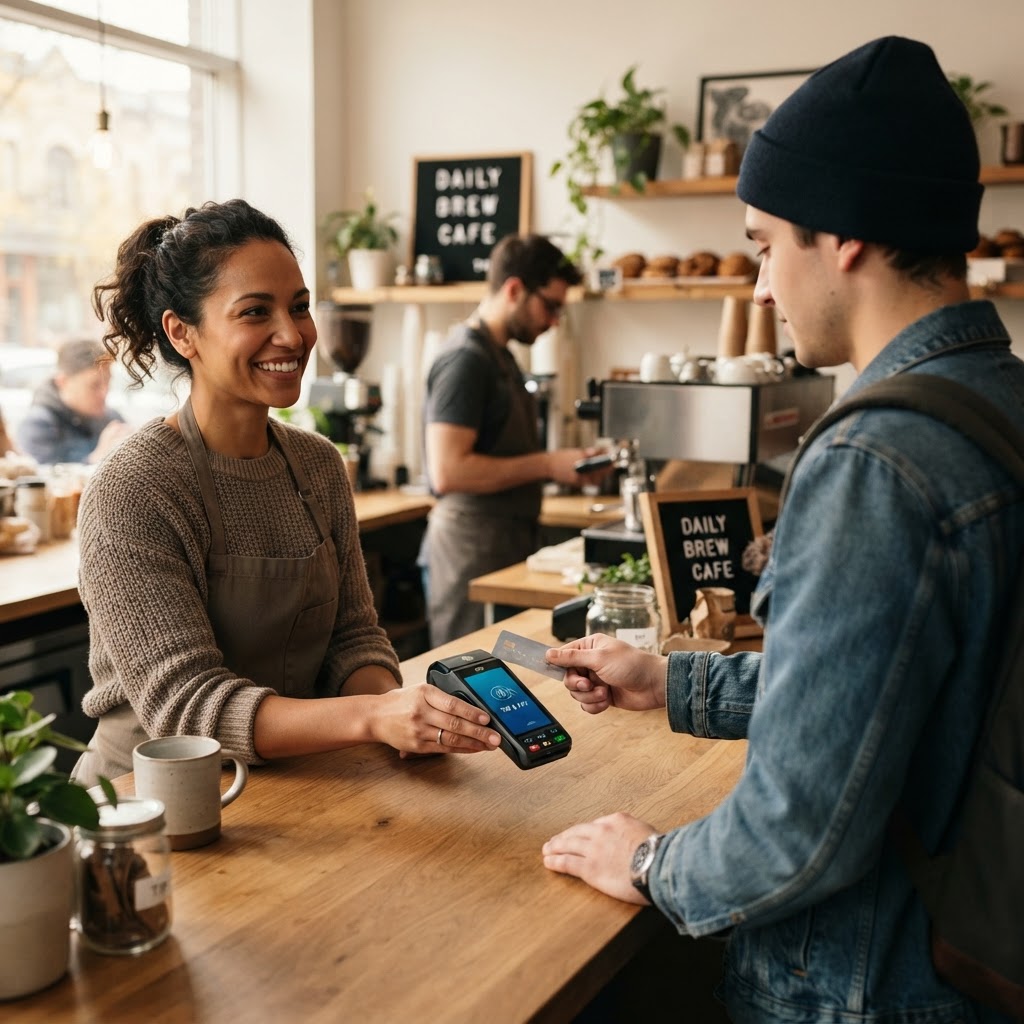
Comprendre comment fonctionnent les paiements par carte au Canada est essentiel pour tout commerçant souhaitant optimiser ses opérations. Le processus repose sur un échange sécurisé de données entre le client, le commerçant, le processeur de paiement et les institutions financières, garantissant que les fonds sont transférés du compte de l'acheteur vers celui de l'entreprise de manière fiable et rapide.
Key takeaways
- Modèle à quatre parties : La majorité des transactions au Canada impliquent quatre acteurs : le client, le commerçant, le processeur de paiement et l’institution financière émettrice.
- Sécurité EMV : L'utilisation de la puce et du NIP, ainsi que du paiement sans contact, a considérablement réduit la fraude par rapport aux anciennes méthodes par bande magnétique.
- Rôle de l'acquéreur : Le processeur de paiement (ou acquéreur) agit comme le pont technique qui transmet les demandes d'autorisation aux réseaux de cartes.
- Transparence des frais : Les frais de traitement (frais d'interchange et marges du processeur) varient selon le type de carte et le volume, rendant la clarté tarifaire cruciale pour la rentabilité.
Qui sont les acteurs clés d'une transaction par carte au Canada ?
Le fonctionnement des paiements par carte au Canada repose sur une chaîne d'acteurs interdépendants qui assurent la sécurité et la fluidité des échanges financiers. Selon les données de l'Agence de la consommation en matière financière du Canada, le modèle standard implique quatre parties distinctes. D'abord, le client initie l'achat. Ensuite, le commerçant reçoit la demande de paiement. Le processeur de paiement (ou fournisseur de services de traitement) agit comme l'intermédiaire technique qui achemine les données chiffrées vers le réseau de cartes. Enfin, l'institution financière émettrice (la banque du client) valide la disponibilité des fonds et autorise la transaction. Dans certains cas, comme avec le réseau Interac, le processus est optimisé pour une compensation et un règlement rapides, garantissant que les fonds sont sécurisés avant que la transaction ne soit finalisée. Chez Tap2Pay, nous simplifions cette complexité en offrant une infrastructure robuste propulsée par Nuvei, permettant aux commerçants de se concentrer sur leurs ventes plutôt que sur la technique.
Comment fonctionne le processus technique d'une transaction ?
Le processus technique d'une transaction par carte se déroule en quelques secondes grâce à une infrastructure bancaire dorsale hautement sécurisée. Lorsqu'un client présente sa carte ou utilise un portefeuille numérique, le terminal de paiement capture les données chiffrées et les transmet au processeur. Ce dernier contacte immédiatement le réseau de cartes (Visa, Mastercard ou Interac), qui interroge à son tour la banque émettrice du client. Si les fonds sont suffisants et que les mesures de sécurité (comme la vérification de la puce EMV) sont validées, une autorisation est renvoyée au terminal. Une fois la journée terminée, les transactions sont « téléversées » pour le règlement, où les fonds sont transférés vers le compte du commerçant. Ce système, bien que complexe, est conçu pour être quasi instantané. Pour les entreprises cherchant à éviter les frais cachés qui gonflent souvent les coûts de traitement, Tap2Pay propose une tarification transparente, permettant aux commerçants d'économiser généralement de 15 à 30 % sur leurs frais de traitement.
Pourquoi la structure des frais de traitement est-elle si complexe ?
La structure des frais de traitement au Canada est complexe car elle se compose de plusieurs couches, incluant les frais d'interchange versés à la banque émettrice, les frais de réseau et la marge du processeur. Selon les recherches de Payments Canada, les cartes de crédit et de débit demeurent les méthodes de paiement dominantes, représentant une part majeure des transactions électroniques. Pour la plupart des paiements par carte de crédit, les frais sont calculés en pourcentage du montant de la transaction, tandis que pour les transactions par débit Interac, il s'agit souvent de frais fixes par transaction. Cette disparité peut créer des surprises sur votre relevé mensuel si votre processeur utilise des modèles de tarification opaques. Chez Tap2Pay, nous croyons que la clarté est un droit pour le commerçant. Nous éliminons les frais cachés et les contrats à long terme, vous offrant une visibilité totale sur vos coûts réels. Vous pouvez consulter nos options de tarification pour mieux comprendre comment nous protégeons vos marges bénéficiaires.
Comment fonctionne le paiement sans contact au Canada ?
Le paiement sans contact, ou « paiement par effleurement », utilise la technologie de communication en champ proche (NFC) intégrée aux cartes à puce et aux appareils mobiles. Lorsqu'un client approche sa carte ou son téléphone d'un terminal compatible, comme nos terminaux PAX, une transaction cryptée est générée. Cette technologie est non seulement plus rapide, mais elle est également hautement sécurisée grâce à des jetons de sécurité uniques pour chaque transaction, ce qui empêche la réutilisation des données en cas d'interception. Au Canada, cette méthode est devenue la norme pour les petits achats quotidiens, offrant une expérience client fluide tout en respectant les normes de sécurité PCI DSS.
## How to : Accepter les paiements par carte en toute sécurité
Pour accepter les paiements par carte de manière efficace et sécurisée, suivez ces étapes fondamentales :
- Choisir un terminal certifié : Utilisez des terminaux conformes aux normes EMV (puce et NIP) pour minimiser les risques de fraude.
- Vérifier la connexion : Assurez-vous que votre terminal est connecté à une passerelle de paiement fiable qui transmet les données de manière chiffrée.
- Initier la transaction : Le client présente sa carte ou son appareil mobile. Le terminal envoie la demande d'autorisation au processeur.
- Obtenir l'autorisation : Le réseau de cartes confirme la validité de la carte et la disponibilité des fonds auprès de la banque émettrice.
- Finaliser et régler : Une fois l'autorisation reçue, le terminal confirme le succès de la transaction. Les fonds sont ensuite déposés sur votre compte bancaire après la période de règlement.
## Frequently Asked Questions
Qu'est-ce qu'une passerelle de paiement ?
Une passerelle de paiement est une technologie sécurisée qui agit comme un pont entre votre terminal ou site web et le processeur de paiement. Elle crypte les données de la carte pour garantir que les informations sensibles sont transmises en toute sécurité aux institutions financières pour autorisation.
Pourquoi les frais de traitement varient-ils d'un mois à l'autre ?
Les frais varient en fonction du type de cartes utilisées par vos clients (ex. : cartes de récompenses plus coûteuses) et du volume total de vos ventes. Certains processeurs ajoutent des frais administratifs variables qui peuvent fluctuer, contrairement à une tarification transparente.
Est-il sécuritaire d'utiliser le paiement sans contact ?
Oui, le paiement sans contact est extrêmement sécuritaire. Chaque transaction génère un code unique et temporaire, ce qui signifie que les détails réels de la carte ne sont jamais transmis au commerçant, réduisant ainsi drastiquement les risques de vol de données.
Conclusion
Maîtriser how card payments work Canada est un avantage stratégique pour tout commerçant. En comprenant le rôle de chaque acteur et la structure des frais, vous pouvez mieux gérer vos coûts et offrir une expérience de paiement fluide à vos clients. Tap2Pay est fier d'accompagner les entreprises canadiennes avec des solutions de paiement transparentes, des terminaux PAX de pointe et un soutien local bilingue. Prêt à optimiser vos services marchands ? Obtenez une soumission gratuite dès aujourd'hui et découvrez comment nous pouvons réduire vos frais de traitement.
Révisé par les spécialistes canadiens en services marchands de Tap2Pay. Mis à jour en 2026.